【2026年版】収益物件の相続税評価が見直しへ|取得5年以内は時価に
西宮市・芦屋市でアパートや1棟マンションをお持ちのオーナー様にとって、見逃せない改正が進んでいます。相続税を計算するときの「貸付用不動産の評価方法」が、2027年1月から変わる見込みです。
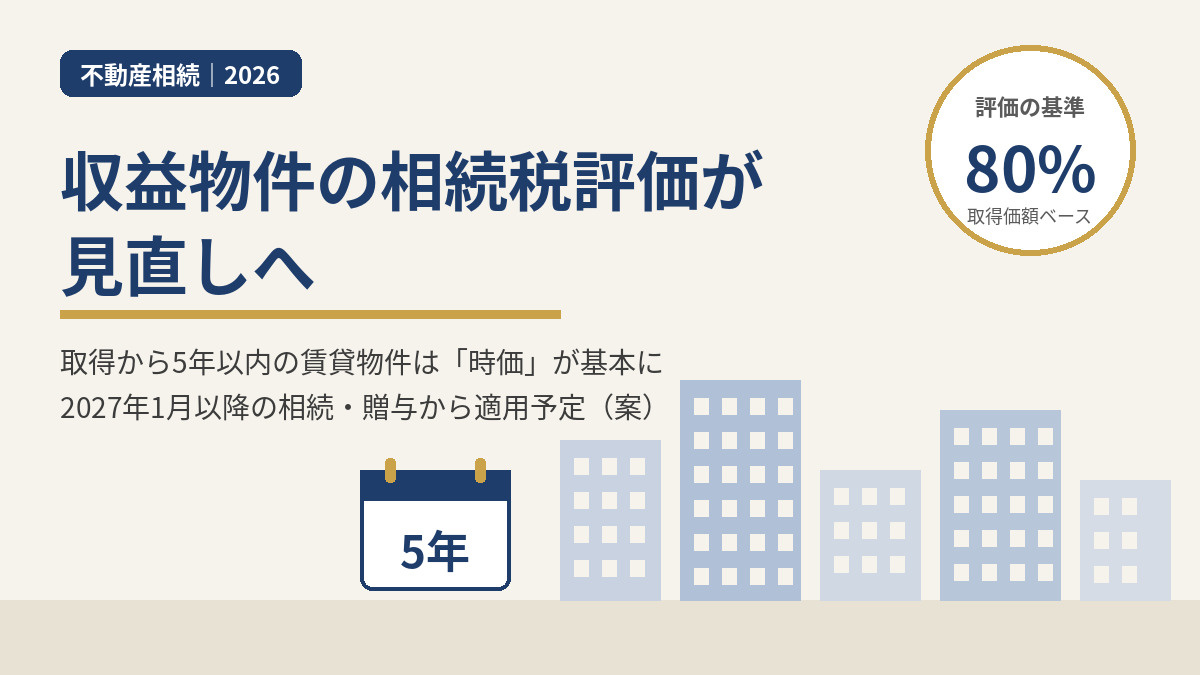
ポイントは「亡くなる前5年以内に買った(建てた)賃貸物件は、原則として時価で評価する」という点です。国税庁は2026年9月18日に通達の案を公表し、10月18日まで意見を募集しました。この記事では、2026年10月時点の案をもとに、何が変わるのか、どんな物件が対象になるのか、オーナー様が今から考えておきたいことを、できるだけやさしく解説します。
相続税では、不動産を実際の売買価格ではなく、国が定めたルール(財産評価基本通達)で評価します。土地は路線価(道路ごとに決められた1㎡あたりの価格)、建物は固定資産税評価額がもとになります。
さらに人に貸している物件は、「貸家建付地(かしやたてつけち)」「貸家」として評価が下がります。借りている人の権利がある分、オーナーが自由に使えないと考えるためです。その結果、賃貸物件の相続税評価額は、実際の取引価格よりかなり低くなることが多くあります。
この差を利用して、相続の直前に借入れで高額な賃貸物件を購入し、相続税を大きく減らす対策が広がりました。これまでは個別のケースごとに税務署が判断してきましたが、基準があいまいだという声もありました。そこで令和8年度税制改正の大綱で見直しの方針が示され、国税庁が具体的なルール案をまとめた、という流れです。
簡易な方法では、土地は「取得価額×地価の変動率」、建物は「取得価額-経過年数分の減価(定額法で計算)」をそれぞれ出し、その80%で評価します。時価を証明するのは手間がかかるため、実務ではこの80%評価が多く使われるとみられています。
適用は、2027年1月1日以後に相続・遺贈(遺言による贈与)・贈与で取得した財産からの予定です。5年の判定は「亡くなった日(贈与の日)からさかのぼって5年以内」に取得したかどうかで行います。たとえば2027年10月に相続が起きた場合、2022年10月以降に買った賃貸物件が主な対象になるイメージです。
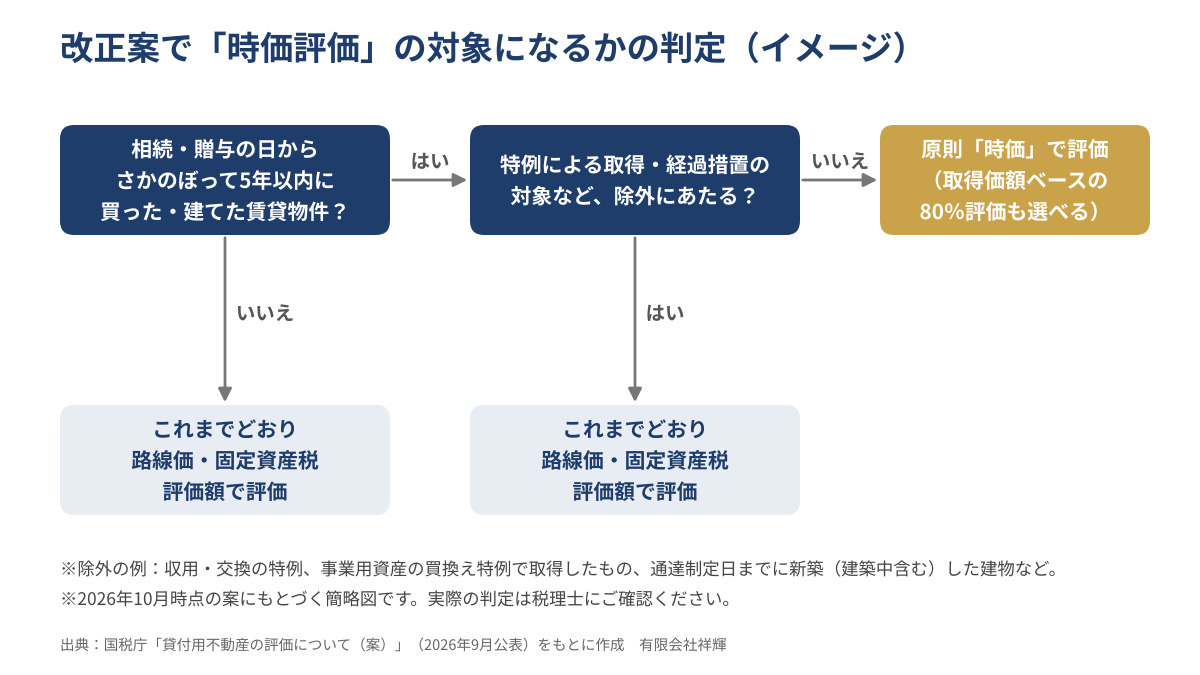
対象は、売買などお金を払って取得した、または新築した賃貸用の土地・建物です。1棟アパート・1棟マンション・賃貸用の戸建てや、その敷地が典型例です。
一方、案では次のようなものは対象から外れるとされています。
・取得してから5年を超えて保有している物件
・収用や交換の特例、事業用資産の買換え特例など一定の特例を使って取得した物件
・通達が正式に決まる日までに新築された(建築中を含む)建物など、経過措置の対象になるもの
相続や贈与で受け継いだ物件の扱いについても、案には細かな定めがあります。ご自身の物件が当てはまるかは、個別に確認が必要です。
なお、不動産小口化商品(1口数百万円から買える共同出資型の商品)も、別のルールで評価が見直される予定です。
わかりやすくするため、仮の数字で比べてみます。1億円(土地4,000万円・建物6,000万円)で木造アパートを買い、2年後に相続が起きたケースです。
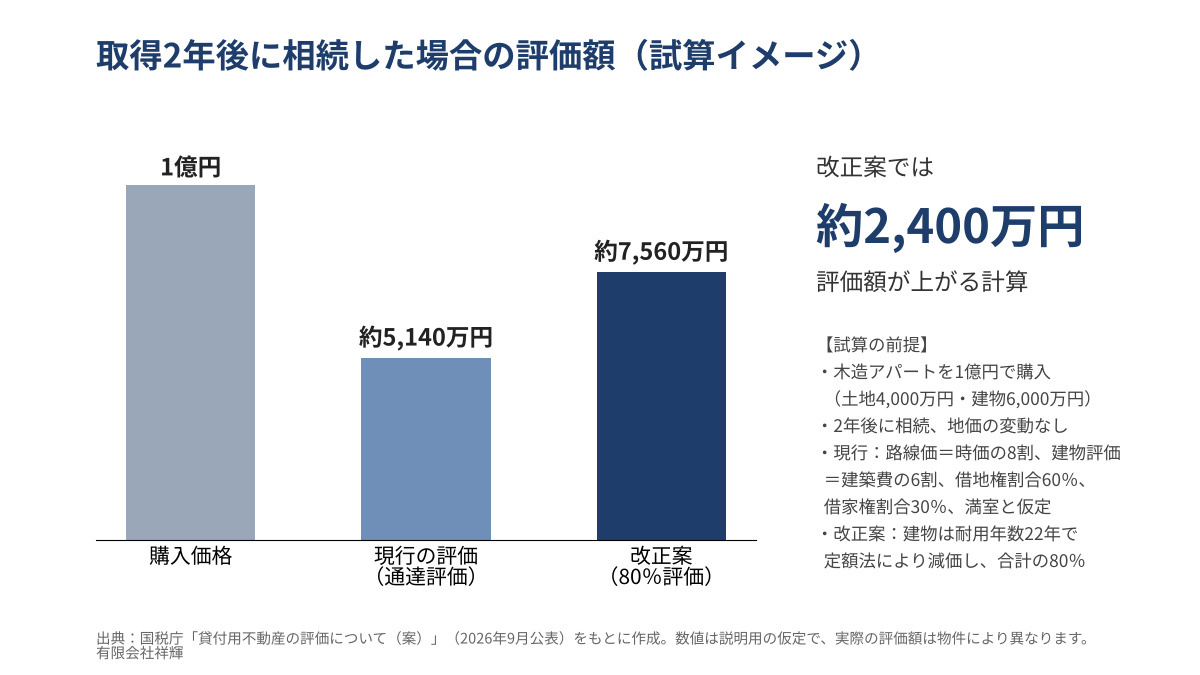
現行ルールでは、路線価を時価の8割、建物の固定資産税評価額を建築費の6割などと仮定すると、評価額は約5,140万円です。改正案の80%評価では約7,560万円となり、約2,400万円高くなります。実際の金額は、路線価・借地権割合・入居率・建物の構造などで大きく変わります。あくまで目安としてご覧ください。
まずは、お持ちの物件をいつ、いくらで取得したかを一覧にしておきましょう。売買契約書、土地と建物の価格の内訳、建築請負契約書などは、80%評価を使うときの根拠になります。家賃の一覧表(レントロール)や修繕の記録もあわせて整えておくと、売却や相続の相談がスムーズです。
相続税を減らす目的だけで、高齢になってから借入れで物件を買う方法は、効果が小さくなる可能性があります。もともと貸付事業用の土地は「小規模宅地等の特例」(200㎡まで評価を50%減らせる制度)も、相続前3年以内に貸し始めたものは原則使えません。物件そのものの収益性や立地で判断することが、これまで以上に大切になります。
5年を過ぎれば従来の評価に戻るため、「当面は保有を続ける」という判断もありえます。一方で、築年数が進むと修繕費が増えたり、空室が出やすくなったりする物件もあります。相続税の評価だけでなく、今の家賃収入、今後の修繕計画、売った場合の手取り額を並べて比べると、方針が決めやすくなります。西宮北口・夙川・芦屋・尼崎など、エリアによって賃貸の需要や買い手の層も異なるため、地元の相場を知ることも大切です。
古い物件の売却や、別の物件への買換え、法人での保有など、資産の組み替えを考える方も多いと思います。どの方法が合うかは、ご家族の状況や所得、物件の状態によって異なります。当社では、顧問の税理士・弁護士・不動産鑑定士と連携して、収益物件の売却や資産の組み替えのご相談をお受けしています。税金の個別の判断は、必ず税理士にご相談ください。
2027年1月以降の相続・贈与から、取得後5年以内の賃貸物件は原則として時価で評価される見込みです。長く保有している物件の評価はこれまでどおりですが、「買ってすぐの相続対策」は見直しが必要になります。2026年10月時点ではまだ案の段階なので、正式な通達の内容を確認しながら準備を進めましょう。
西宮市・芦屋市・宝塚市・尼崎市で収益物件をお持ちの方は、まずは物件の現在の価値を知ることから始めてみてください。甲東園駅のすぐ近くにある当社で、査定やご相談を承っています。
西宮市・芦屋市・宝塚市・尼崎市の不動産売却のことならお気軽に有限会社祥輝までお問い合わせ下さい!!
電話番号はこちら↓↓↓
0798-52-0123
■ご相談はこちら
■ブログの一覧はこちら

ポイントは「亡くなる前5年以内に買った(建てた)賃貸物件は、原則として時価で評価する」という点です。国税庁は2026年9月18日に通達の案を公表し、10月18日まで意見を募集しました。この記事では、2026年10月時点の案をもとに、何が変わるのか、どんな物件が対象になるのか、オーナー様が今から考えておきたいことを、できるだけやさしく解説します。
■ 改正の背景と概要
▶ いまの評価のしくみ
相続税では、不動産を実際の売買価格ではなく、国が定めたルール(財産評価基本通達)で評価します。土地は路線価(道路ごとに決められた1㎡あたりの価格)、建物は固定資産税評価額がもとになります。
さらに人に貸している物件は、「貸家建付地(かしやたてつけち)」「貸家」として評価が下がります。借りている人の権利がある分、オーナーが自由に使えないと考えるためです。その結果、賃貸物件の相続税評価額は、実際の取引価格よりかなり低くなることが多くあります。
▶ なぜ見直されるのか
この差を利用して、相続の直前に借入れで高額な賃貸物件を購入し、相続税を大きく減らす対策が広がりました。これまでは個別のケースごとに税務署が判断してきましたが、基準があいまいだという声もありました。そこで令和8年度税制改正の大綱で見直しの方針が示され、国税庁が具体的なルール案をまとめた、という流れです。
▶ 改正案のポイント
| 項目 | 現行 | 改正案(2027年1月以降の相続・贈与) |
|---|---|---|
| 対象 | すべての貸付用不動産 | 課税時期前5年以内に取得・新築した貸付用不動産 |
| 評価の基本 | 路線価・固定資産税評価額から貸家等の減額 | 課税時期の通常の取引価額(時価) |
| 簡易な方法 | ― | 取得価額をもとに計算した金額の80%でも可(条件あり) |
| 5年を超えて保有 | 通達どおり評価 | これまでどおり通達で評価 |
簡易な方法では、土地は「取得価額×地価の変動率」、建物は「取得価額-経過年数分の減価(定額法で計算)」をそれぞれ出し、その80%で評価します。時価を証明するのは手間がかかるため、実務ではこの80%評価が多く使われるとみられています。
適用は、2027年1月1日以後に相続・遺贈(遺言による贈与)・贈与で取得した財産からの予定です。5年の判定は「亡くなった日(贈与の日)からさかのぼって5年以内」に取得したかどうかで行います。たとえば2027年10月に相続が起きた場合、2022年10月以降に買った賃貸物件が主な対象になるイメージです。
■ 対象になる物件・ならない物件
対象は、売買などお金を払って取得した、または新築した賃貸用の土地・建物です。1棟アパート・1棟マンション・賃貸用の戸建てや、その敷地が典型例です。
一方、案では次のようなものは対象から外れるとされています。
・取得してから5年を超えて保有している物件
・収用や交換の特例、事業用資産の買換え特例など一定の特例を使って取得した物件
・通達が正式に決まる日までに新築された(建築中を含む)建物など、経過措置の対象になるもの
相続や贈与で受け継いだ物件の扱いについても、案には細かな定めがあります。ご自身の物件が当てはまるかは、個別に確認が必要です。
なお、不動産小口化商品(1口数百万円から買える共同出資型の商品)も、別のルールで評価が見直される予定です。
■ 評価額はどのくらい変わる?
わかりやすくするため、仮の数字で比べてみます。1億円(土地4,000万円・建物6,000万円)で木造アパートを買い、2年後に相続が起きたケースです。
現行ルールでは、路線価を時価の8割、建物の固定資産税評価額を建築費の6割などと仮定すると、評価額は約5,140万円です。改正案の80%評価では約7,560万円となり、約2,400万円高くなります。実際の金額は、路線価・借地権割合・入居率・建物の構造などで大きく変わります。あくまで目安としてご覧ください。
■ 西宮・芦屋のオーナー様が今から考えたいこと
▶ 物件ごとの取得時期と資料を整理する
まずは、お持ちの物件をいつ、いくらで取得したかを一覧にしておきましょう。売買契約書、土地と建物の価格の内訳、建築請負契約書などは、80%評価を使うときの根拠になります。家賃の一覧表(レントロール)や修繕の記録もあわせて整えておくと、売却や相続の相談がスムーズです。
▶ 「節税目的の購入」は慎重に
相続税を減らす目的だけで、高齢になってから借入れで物件を買う方法は、効果が小さくなる可能性があります。もともと貸付事業用の土地は「小規模宅地等の特例」(200㎡まで評価を50%減らせる制度)も、相続前3年以内に貸し始めたものは原則使えません。物件そのものの収益性や立地で判断することが、これまで以上に大切になります。
▶ 保有を続けるか、売却するかを比べてみる
5年を過ぎれば従来の評価に戻るため、「当面は保有を続ける」という判断もありえます。一方で、築年数が進むと修繕費が増えたり、空室が出やすくなったりする物件もあります。相続税の評価だけでなく、今の家賃収入、今後の修繕計画、売った場合の手取り額を並べて比べると、方針が決めやすくなります。西宮北口・夙川・芦屋・尼崎など、エリアによって賃貸の需要や買い手の層も異なるため、地元の相場を知ることも大切です。
▶ 売却・組み替えは早めに専門家と相談を
古い物件の売却や、別の物件への買換え、法人での保有など、資産の組み替えを考える方も多いと思います。どの方法が合うかは、ご家族の状況や所得、物件の状態によって異なります。当社では、顧問の税理士・弁護士・不動産鑑定士と連携して、収益物件の売却や資産の組み替えのご相談をお受けしています。税金の個別の判断は、必ず税理士にご相談ください。
■ まとめ
2027年1月以降の相続・贈与から、取得後5年以内の賃貸物件は原則として時価で評価される見込みです。長く保有している物件の評価はこれまでどおりですが、「買ってすぐの相続対策」は見直しが必要になります。2026年10月時点ではまだ案の段階なので、正式な通達の内容を確認しながら準備を進めましょう。
西宮市・芦屋市・宝塚市・尼崎市で収益物件をお持ちの方は、まずは物件の現在の価値を知ることから始めてみてください。甲東園駅のすぐ近くにある当社で、査定やご相談を承っています。
西宮市・芦屋市・宝塚市・尼崎市の不動産売却のことならお気軽に有限会社祥輝までお問い合わせ下さい!!
電話番号はこちら↓↓↓
0798-52-0123
■ご相談はこちら
■ブログの一覧はこちら
この記事の執筆者
◇ 保有資格
宅地建物取引士、賃貸不動産経営管理士
◇ キャリア:11年
西宮市を中心に、芦屋市・宝塚市・尼崎市など周辺エリアの不動産売却をサポートいたします!
これまでの相談実績は500件以上ございます!!
無料相談・無料査定を随時承っておりますので、初めて不動産売却をされる方もお気軽にご相談いただけます。 私たちは地域に根差し、売主様の大切な資産と「想い」に寄り添うことを第一に、確かな実績を積み重ねています。あなたの不動産売却における、最も心強いパートナーとなることをお約束いたします。
まずはご相談からお待ちしております!!
【おすすめの関連記事はこちら】
※不動産売却に関する情報はこちら
人気No.2:不動産売却時に必要な書類は何?契約に必要な書類をご紹介
※不動産相続に関する情報はこちら
人気No.1:相続不動産の処分に悩んでいませんか?相続手順を解説
人気No.2:相続した空き家はどうする?活用や手続きの流れを紹介
人気No.3:不動産相続の登記は難しい?基本から手順をご紹介
※住宅ローンに関する情報はこちら